Transaktionsövervakning för kryptoföretag: scenarier, trösklar och hur varningar hanteras
Publicerad: Senast granskad: Redaktionella riktlinjer
Transaktionsövervakning innebär att granska kundtransaktioner för tecken på penningtvätt, bedrägeri eller sanktionsöverträdelser. Varje varning måste granskas och dokumenteras. För kryptoföretag omfattar detta kedjeöverföringar samt bank- och kortbetalningar. Vi ordnar så att oberoende specialister hjälper dig att utforma scenarier, fastställa trösklar, välja verktyg och skriva varningsrutiner. Din regelefterlevnadsansvarige beslutar hur varningar och rapporter hanteras. Inget system kan upptäcka alla fall.
En fråga om ditt ärende? Skicka den till oss:
Typiska situationer
- Inget dokument anger vilket beteende som ska utlösa en varning, så personalen bedömer varje fall för sig
- Ett övervakningsverktyg körs med standardinställningar, och ingen kan säga om trösklarna passar din kundbas
- Teamet får fler varningar än det kan hantera, och de flesta stängs med en enradsnotering
- Medel från plånböcker med indirekt exponering flaggas, men ingen överenskommen metod finns för att hantera dem
- En revisor eller bank identifierade brister i hur varningar granskas och dokumenteras
- Du behöver koppla on-chain-screening till kundriskklassificeringar och till travel rule-data
- En ny marknad eller produkt är på väg, och de befintliga scenarierna matchar den inte längre
Vad vi gör
- Kartlägg dina flöden och de risker som räknas
Utgångspunkten är hur medel och krypto färdas genom ditt företag: insättnings- och uttagsvägar, kundtyper, länder, produkter och typiska belopp. Därifrån blir det tydligt vilka mönster som motiverar varningar och vilka som bara skulle skapa brus.
- Bygg scenarier och sätt tröskelvärden
Specialister skriver övervakningsscenarier, till exempel medel som lämnar kort efter onboarding, upprepade överföringar strax under ett tröskelvärde, mixerexponering eller kopplingar till högriskjurisdiktioner, tillsammans med initiala tröskelvärden och varför dessa nivåer valdes. Innan lansering testas tröskelvärdena mot din egen transaktionshistorik.
- Hjälp till att välja och konfigurera verktyg
Teamet hjälper dig att utforma krav på on-chain-analys, screening och ärendehanteringssystem, väga alternativen och planera en provkörning. Det verifierar också att indata som verktyget kräver, såsom plånboksadresser och travel rule-data, faktiskt når systemet.
- Utforma rutinen för varningshantering
En sund rutin anger vem som granskar varje varning, vilka bevis som undersöks, hur länge en granskning får pågå, var beslut dokumenteras och när ett ärende eskaleras till regelefterlevnadsansvarig. Noggranna register skyddar personalen och låter en chef spåra hur varje beslut nåddes.
- Justera och se över över tid
När systemet är i drift går specialisterna igenom varningsutfall med dig, undersöker falska positiva och mönster som missats, och föreslår justeringar. Varje ändring får en daterad post med sin orsak, så att registret visar hur systemet utvecklades.
Vad vi inte kan göra
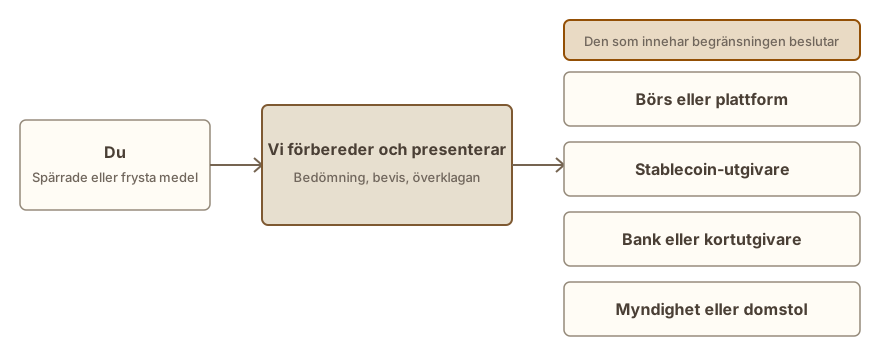
- Ingen övervakningsinställning fångar alla misstänkta fall. Vi bygger kring era risker och kan inte garantera att ett scenario flaggar ett specifikt mönster.
- Er regelefterlevnadsansvarige fattar varje varningsbeslut och avgör om en anmälan ska göras till en myndighet. Vi rör inte levande varningar, fattar inte dessa beslut eller lämnar in rapporter för er räkning.
- Vi erbjuder ingen juridisk rådgivning och är varken revisorer eller licensierade tjänstemän. Ingen tillsynsmyndighet eller bank kan tvingas av oss att acceptera ert system, och vi kan inte förutse deras ståndpunkt.
- Verktygsrekommendationer följer av era angivna krav. Ni fattar köpbeslutet och undertecknar avtalet, och vi kan inte garantera att ett verktyg passar er data förrän testning är klar.
- Designarbete bygger på data och rutiner, så vi begär aldrig fröfraser, privata nycklar eller lösenord, och vi hanterar aldrig kundmedel.
Detta är för dig om
- En kryptobörs, mäklare, betalningsleverantör eller plånbokstjänst som började verka utan strukturerad övervakning
- En regelefterlevnadsansvarig som står inför en kö dominerad av falska positiva utslag och otydliga beslutshistoriker
- Ett produktteam som lanserar staking, kortfunktioner eller gränsöverskridande överföringar som förändrar befintliga aktivitetsmönster
- Ett team som jämför övervakningsleverantörer och vill ha skriftliga krav innan beslut fattas
- Grundare som behöver visa en bank eller revisor hur misstänkt aktivitet upptäcks och hanteras
Så går ett ärende till
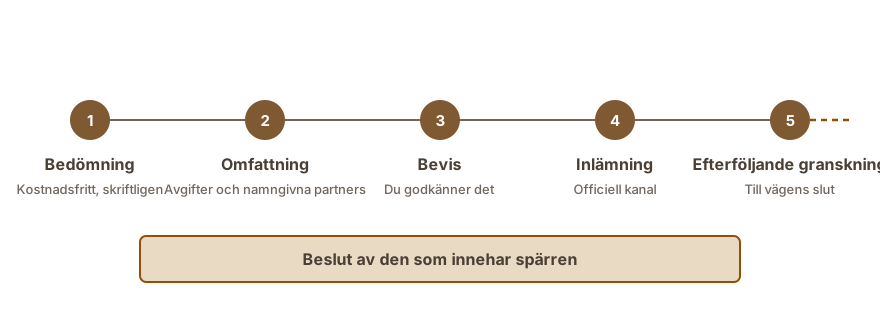
- Kostnadsfri bedömning
Du beskriver vad verksamheten gör och hur övervakningen fungerar idag. Skriftligen anger vi om oberoende specialister kan tillföra värde och vilka data de skulle behöva.
- Omfattning och avgift, skriftligen
Före betalning får du skriftliga detaljer om omfattning, inblandade specialister, leverabler och avgiftsmodell. Varje fas prissätts separat, så du kan avsluta arbetet efter valfri fas.
- Datainsamling och granskning
Specialister granskar dina finansiella flöden och befintliga policyer, inklusive flera tidigare varningar för att identifiera potentiella dataluckor. Efter denna analys kommer de att beskriva specifika scenarier som bör utvecklas.
- Konfigurationsdesign och testning
Specialister formulerar specifika rutiner och tröskelvärden för identifierade scenarier och tillämpar dem sedan på din egen operativa historik. Resultaten utvärderas sedan med ditt team, vilket möjliggör nödvändiga justeringar.
- Överlämning och schemalagd översyn
Den slutliga dokumentationen, en personalutbildning och ett schema för den första granskningen av varningsutfall efter lansering tillhandahålls dig.
Vad du bör ha redo
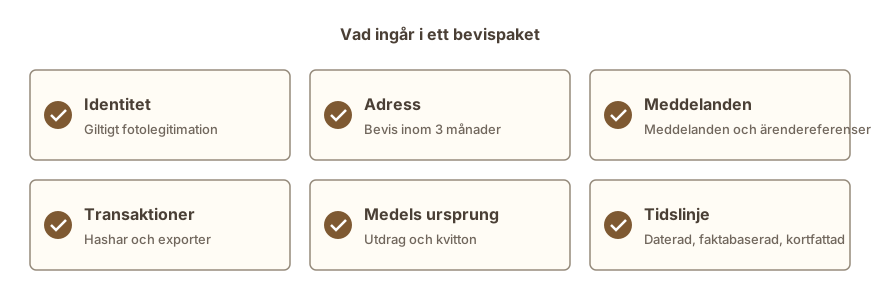
- Detaljer om dina specifika produkter, kundprofiler, verksamhetsländer och typiska transaktionsstorlekar.
- Befintliga övervakningsregler, fastställda tröskelvärden eller specifika verktygskonfigurationsparametrar.
- Exempel på senaste varningar och hur de löstes, efter borttagning av personlig identifieringsinformation.
- Varningsmått, inklusive månatliga volymer, andel som stängts utan åtgärd och genomsnittlig lösningstid.
- Dokumentation som beskriver er AML-policy och den specifika metod som används för kundriskklassificering.
- De screening-, analys- och övervakningsverktyg ni använder nu eller överväger.
- Frågor eller resultat om övervakning som väckts av en tillsynsmyndighet, en bank eller en revisor.
Hur lång tid det tar
En första design för ett mindre företag kan ta veckor, och finjustering fortsätter efter lansering eftersom verkliga varningar avslöjar vad de första tröskelvärdena inte fångade. Faser och granskningsdatum avtalas i den skriftliga omfattningen.
Avgifter
Bedömningen kostar ingenting. När den är klar lämnar vi en skriftlig offert för varje fas, med de oberoende specialisternas arvoden separat angivna, så att du kan avbryta efter vilken fas som helst. Ingen avgift tas ut innan vi meddelar om vi kan hjälpa. Avgifter →
Vanliga frågor
Vad innebär transaktionsövervakning?
Det innebär kontinuerlig granskning av kundaktivitet så att ovanliga eller misstänkta mönster flaggas. Aviseringar kommer från regler eller modeller, en anställd granskar varje enskild, loggar utfallet och vidarebefordrar det när så krävs. Inom krypto inkluderar detta kedjeöverföringar tillsammans med kort- och bankbetalningar.
Är kedjeövervakning ett substitut för KYC?
Nej. KYC bekräftar vem en kund är. Övervakning spårar vad de gör efter det. Kedjescreening tillför riskinformation om de inblandade plånböckerna, men den kan inte visa vem som kontrollerar en plånbok eller varför en överföring skedde.
Hur kan falska aviseringar minskas?
Börja med varför varje scenario finns. Sätt tröskelvärden med hjälp av dina egna historiska data istället för standardvärden, och kombinera aviseringar som hör ihop till ett enda ärende. Regler som aldrig leder till en åtgärd kan avvecklas, men skriv ner resonemanget först. Att ta bort aviseringar utan en plan kan skapa blinda fläckar, så varje justering bör testas och dokumenteras.
Vem fattar beslutet att rapportera misstänkt aktivitet?
Vem lämnar in rapporten? Det är din regelefterlevnadsansvarige, eller den som din policy utser. Rapporteringsskyldigheten ligger hos den reglerade verksamheten, och detaljerna varierar från land till land, så kontrollera reglerna som gäller där du verkar. Vår roll inkluderar inte att lämna in rapporter å dina vägnar. Vad vi kan göra är att hjälpa dig utforma den interna proceduren och skriftligen dokumentera beslutsunderlaget.
Vad innebär reseprincipen för transaktionsövervakning?
Principen, där den tillämpas i vissa jurisdiktioner, kräver att vissa kryptoverksamheter vidarebefordrar avsändar- och mottagaruppgifter när de behandlar överföringar. Den informationen kan sedan stödja övervakningen, till exempel genom att identifiera motparten i en överföring. Huruvida principen omfattar dig beror på var du verkar och vilka tjänster du tillhandahåller.
Kan ni sköta övervakningen å våra vägnar?
Nej. Vi övervakar inte live-varningar eller fungerar som din regelefterlevnadsavdelning. Vår roll är rådgivande: vi hjälper dig att utforma systemet, välja verktyg, skriva rutiner och utbilda personal. Den dagliga granskningen av varningar ligger kvar hos dina egna anställda eller en leverantör du anlitar direkt.
Liknande situationer
- Konsulttjänster för AML-regelefterlevnad för kryptoföretag. Oberoende specialister hjälper till med att utarbeta eller granska dina AML-policyer och riskbedömning.
- Motpartskontroll och riskbedömning för kryptoföretag. Dokumenterade, evidensbaserade kontroller av motparter, kunder och plånböcker, som avslutas med en tydlig riskbedömning.
- Plånboksscreening: så bestrider du en riskflagga. Flaggad som hög risk av screeningsverktyg: dokumentera medlens väg och bestrid flaggan.
- Rapport: blockkedjetransaktionsanalys. En rapport om medels ursprung som detaljerar transaktionsspårningsresultat, tillhandahållen för regelefterlevnadsteamets granskning.
Läs vidare
Sources
Auktoritativa sidor som denna sida bygger på. Dessa sidor ändras över tid, så verifiera den aktuella formuleringen hos källan.
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
- Guidelines on information requirements in relation to transfers of funds and certain crypto-assets transfers · European Banking Authority
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
Denna sida ger allmän information och är inte juridisk rådgivning.