AML-regelefterlevnad för kryptoföretag: policyer, riskbedömning och programgranskning
Publicerad: Senast granskad: Redaktionella riktlinjer
Ett AML-program för ett kryptoföretag bör matcha dess egna risker. I praktiken innebär det en skriftlig riskbedömning plus policyer, kundkännedom, screening, transaktionsövervakning, journalföring och personalutbildning. Vi samordnar oberoende regelefterlevnadsspecialister som kan hjälpa dig att bygga eller granska ett sådant program. Vi är inte en reglerad revisor, inte en licensierad MLRO och inte en advokatbyrå, och ingen kan lova hur en tillsynsmyndighet eller bank kommer att besluta.
En fråga om ditt ärende? Skicka den till oss:
Typiska situationer
- En bank eller betalningsleverantör har begärt din AML-policy, en riskbedömning och en översikt över dina kontroller
- Du har introducerat en ny produkt, till exempel staking, en ny token-notering eller inträde i ett nytt land, och din riskbedömning återspeglar det inte längre
- Kundregistrering går långsamt eller ojämnt eftersom KYC-proceduren lämnar utrymme för osäkerhet
- Verktyg för screening och övervakning genererar larm snabbare än ditt team kan hantera, och inga skriftliga regler finns för hanteringen
- En tillsynsmyndighet eller revisor har utfärdat anmärkningar, och du behöver en plan för att bemöta dem
- Din policy kopierades från en mall, och ingen har kontrollerat om den stämmer överens med vad verksamheten faktiskt gör
- En ny regelefterlevnadsansvarig har tillträtt och behöver en strukturerad överlämning
Vad vi gör
- Kartlägg verksamheten och dess risker
Arbetet börjar med era produkter, kunder, länder, betalningsmetoder och teknik. Ett kort faktablad plus ett antal intervjuer visar de oberoende specialisterna vilka risker som faktiskt föreligger. Resultatet blir ett program anpassat till er verksamhet snarare än en generisk mall.
- Förbered eller granska riskbedömningen
Specialister hjälper er att ta fram en verksamhetsövergripande riskbedömning. Dokumentet betygsätter olika risker och kopplar dem till specifika kontroller. De granskar även befintliga kontroller för luckor eller saknade bevis.
- Granska policyer mot faktisk praxis
Era skriftliga rutiner för registrering och övervakning jämförs med personalens agerande. Jämförelsen visar luckor i klartext, medan en jurist identifierar de rättsregler som gäller för er.
- Stöd vid verktygsval
Specialister hjälper till att skriva krav för verktyg som blockkedjeanalys och sanktionsscreening. De jämför olika alternativ och hjälper planera en testperiod. Observera att köpbeslutet förblir ditt.
- Förbereda personal och begärda svar
Korta personalgenomgångar förbereds tillsammans med troliga frågor från tillsynsmyndigheter. Utkast till svar byggs med hjälp av dina dokument, men du behåller fullt ägande av innehållet.
Vad vi inte kan göra
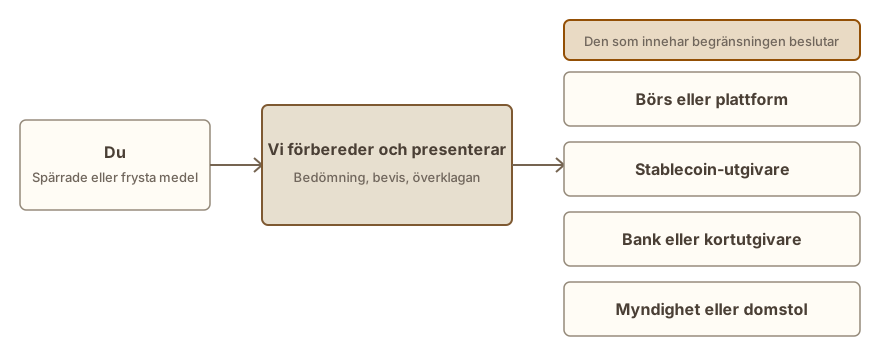
- Vår roll är endast rådgivande: vi är inte en reglerad revisor, inte en licensierad penningtvättsrapporteringsansvarig och inte en advokatbyrå. Vi ger inte juridisk rådgivning och kan inte certifiera regelefterlevnad.
- Vi agerar inte som er regelefterlevnadsansvarige, fattar inte kundbeslut å era vägnar och lämnar inte in rapporter till någon myndighet för er räkning. Dessa ansvarsområden förblir era.
- Ingen tillsynsmyndighet, bank eller revisor är skyldig att acceptera de dokument ni lämnar in eller att dra den slutsats ni önskar, och denna tjänst lovar inte en licens, ett konto eller något godkännande.
- En granskning vi ordnar är av rådgivande karaktär. Den ersätter inte en oberoende revision och kan inte ersätta någon granskning som lagen kräver att en kvalificerad part utför.
- Ingen från vår sida kommer någonsin att be om en fröfras, privat nyckel eller lösenord, och vi kan inte komma åt kunders plånböcker eller medel.
Detta är för dig om
- Grundare av kryptostartups som behöver AML-policyer på plats innan de kontaktar en tillsynsmyndighet, bank eller betalningspartner
- Regelefterlevnadsansvariga som söker en andra åsikt om en policyuppsättning eller riskbedömning
- Drift- och ekonomichefer vars bank eller betalningsleverantör har begärt AML-dokumentation
- Team som har skalat snabbt och fortfarande förlitar sig på kopierade mallar som inte längre passar deras produkter
- Företagsägare som förbereder sig för en revision, en partners granskning eller möjliga frågor från en tillsynsmyndighet
Så går ett ärende till
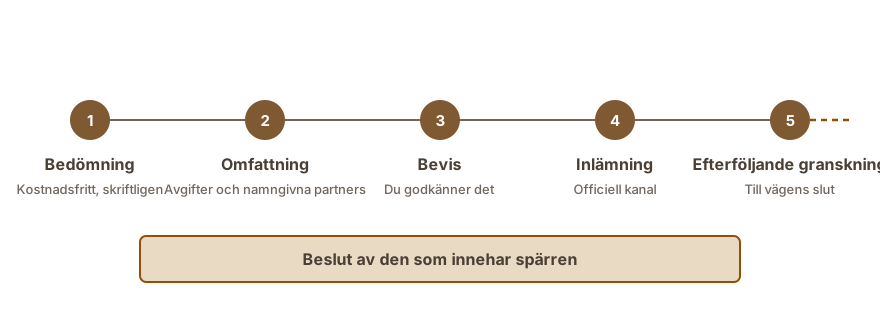
- Kostnadsfri bedömning
Du förklarar verksamheten och de krav som ställs. Vi ger ett skriftligt svar om specialister kan hjälpa, baserat på den information som lämnats.
- Omfattning och avgift, skriftligen
Innan någon betalning fastställs omfattning, föreslagna specialister, leveranser och arvodemodell skriftligt. Tillsammans kommer vi överens om vad som ingår i arbetet och vad som ligger utanför.
- Informationsinsamling
Oberoende specialister granskar dina dokument och pratar med ditt team. Enligt överenskommen process får du en lista med frågor och en deadline för dina svar.
- Förbered utkast
Specialisterna utarbetar dokument eller en rapport om brister. Vi granskar utkasten för tydlighet och överensstämmelse med dina fakta, och går sedan igenom dem med ditt team steg för steg.
- Överföring
Slutversionerna kommer med en åtgärdslista som anger ansvariga personer, plus en notering om vad som fortfarande är öppet. Programmet förblir ägt av din utsedda regelefterlevnadsansvarige.
Vad du bör ha redo
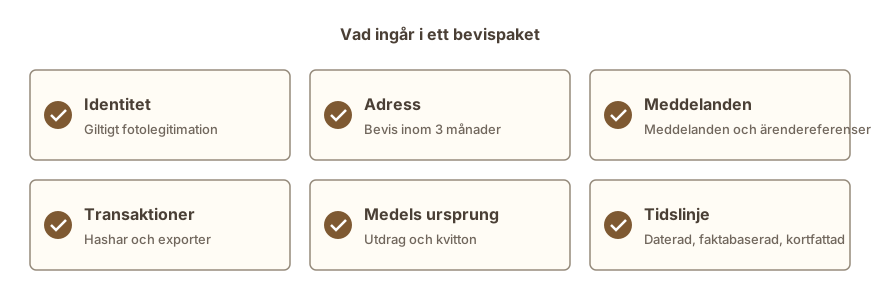
- En kort beskrivning av era produkter, tjänster, kundtyper och de länder ni betjänar.
- Era nuvarande policyer för AML, KYC, sanktioner och övervakning, inklusive utkast.
- Er senaste riskbedömning, om en sådan finns, samt när den senast uppdaterades.
- Ett organisationsschema som visar vilka medarbetare som innehar regelefterlevnads-, lednings- och styrelsepositioner.
- Registreringsformulär och larmexempel med all personlig information borttagen.
- De leverantörer av KYC, screening och analys som ni använder, samt vilket syfte var och en fyller.
- Förfrågningar, utlåtanden eller brev som kommer från en tillsynsmyndighet, revisor, bank eller betalningspartner.
- Information om licens eller registrering, om en sådan licens finns.
Hur lång tid det tar
Hur lång tid arbetet tar beror på företagets storlek, hur många produkter det driver och hur snabbt ditt team svarar på våra frågor. En fokuserad granskning går snabbare än en komplett uppsättning policyer. Datumen fastställs i den skriftliga omfattningen, och vi meddelar dig om förseningar i god tid.
Avgifter
Bedömningen kostar ingenting. Efter den skickar vi en skriftlig offert som täcker omfattningen och avgiftsmodellen, med de oberoende specialisternas avgifter separat angivna. Inget faktureras förrän vi har meddelat om vi kan hjälpa till och du har godkänt omfattningen. Avgifter →
Vanliga frågor
Vilka delar utgör ett AML-program för ett företag som arbetar med krypto?
Kärndelarna är vanligtvis dessa: en riskbedömning av verksamheten, skriftliga policyer, kundkännedom, screening mot sanktionslistor och blockkedjeadresser, övervakning av transaktioner, dokumentlagring, personalutbildning och en namngiven person som bär ansvaret. Vilka delar som gäller, och hur, beror på dina produkter, din kundbas och de regler som styr dig. Din jurist är den som bekräftar vilka regler som gäller i ditt fall.
Skulle du fungera som vår regelefterlevnadsansvarige eller MLRO?
Nej. Ingen här agerar som en licensierad regelefterlevnadsansvarig, och tjänsten antar inte den rollen. En namngiven ansvarig på ditt företag förblir ansvarig för beslut och inlämningar. Vad tjänsten kan ordna är stöd för den ansvarige från oberoende specialister: granskningar, utkast och utbildning.
Kan ni lova att vi skulle klara en tillsynsmyndighets granskning?
Det gör de inte. Beslutet vilar hos tillsynsmyndigheter, banker och revisorer, som var och en bildar sin egen uppfattning. Vad vi kan göra är att hjälpa dig sammanställa tydlig, konsekvent dokumentation och förbereda svar på frågor de sannolikt kommer att ställa. Enligt ingen källa kan godkännande utlovas, och vi gör inget försök att förutsäga något specifikt utfall.
Vilka regler gäller för mitt företag?
Svaret varierar baserat på din plats, de tjänster du tillhandahåller och din kundbas. Vi erbjuder inte juridisk rådgivning i denna fråga. Enligt vad vi vet kommer din jurist eller tillsynsmyndighetens publicerade vägledning att klargöra kraven. Specialisterna matchar sedan dina dokument mot den lista du tillhandahåller.
Vad skiljer ett program från en mall?
Enligt vårt arbetssätt tillhandahåller en mall endast rubriker. Ett program går längre: det kräver en riskbedömning anpassad till dina verkliga produkter och kunder, kontroller som personalen faktiskt följer, och register som bevisar att de gjort det. Vi kontrollerar dina dokument mot hur verksamheten fungerar i praktiken.
Kräver du tillgång till våra kunddata?
Inte inledningsvis. Oberoende specialister baserar sitt arbete på policyer, processbeskrivningar och stickprov där personuppgifter har avlägsnats. Om en granskning kräver verkliga register, avtalas detta skriftligen i förväg, och tillgången förblir begränsad till vad uppgiften kräver.
Liknande situationer
- Motpartskontroll och riskbedömning för kryptoföretag. Dokumenterade, evidensbaserade kontroller av motparter, kunder och plånböcker, som avslutas med en tydlig riskbedömning.
- Vägledning om transaktionsövervakning för kryptoföretag. Scenarier, trösklar och varningsrutiner som täcker både kedjeinterna och externa flöden.
- Rapport: blockkedjetransaktionsanalys. En rapport om medels ursprung som detaljerar transaktionsspårningsresultat, tillhandahållen för regelefterlevnadsteamets granskning.
- Plånboksscreening: så bestrider du en riskflagga. Flaggad som hög risk av screeningsverktyg: dokumentera medlens väg och bestrid flaggan.
Läs vidare
Sources
Auktoritativa sidor som denna sida bygger på. Dessa sidor ändras över tid, så verifiera den aktuella formuleringen hos källan.
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
- Cryptoassets: AML / CTF regime · Financial Conduct Authority
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
Denna sida ger allmän information och är inte juridisk rådgivning.