Forstå hvordan lommebokscreening-risikoscore genereres og om feil er mulige.
Publisert: Sist gjennomgått: Redaksjonelle retningslinjer
Analyseverktøy tildeler en lommebokscreening-risikoscore til en kryptoadresse ved å se på dens tidligere forbindelser til andre adresser og tjenester. Vurderinger som lav, middels eller høy, ofte vist i grønt, gult eller rødt, beskriver hvor nær adressen befinner seg kategorier som svindel, mixere eller sanksjonerte enheter. Ifølge leverandørene som produserer disse scorene, er vurderingen et estimat snarere enn en dom, og den kan være feil eller rett og slett utdatert.
Et spørsmål om saken din? Send det til oss:
Hva screeningen ser på
Lommebok- eller adressescreening er en sjekk som børser, banker og betalingsselskaper utfører på kryptoadresser. Programvaren undersøker hvor en adresse fikk midlene sine fra, hvor den sendte dem, og hvilke tjenester den interagerte med.
Resultatet er en risikoscore eller en etikett. Firmaer stoler på den når de bestemmer seg for om de skal ta imot et innskudd, sette et uttak på pause, eller be kunden om ytterligere detaljer.
Hvordan fargene og kategoriene leses
Hver leverandør setter sin egen skala, så tallene og etikettene er ikke standardiserte. Den underliggende ideen er stort sett lik på tvers av de fleste verktøy.
- Grønn eller lav: ingenting knytter adressen til risikokategorier på en meningsfull måte, eller eventuelle koblinger er langt unna.
- Gul eller middels: det finnes noen koblinger til kategorier som fortjener en nærmere titt, for eksempel gambling, visse børser eller høyrisikoregioner.
- Røde eller høye skårer indikerer en direkte eller nær tilknytning til kategorier som sanksjonerte enheter, svindel, løsepengevirus, darknet-markeder eller mixere.
- Kategorietiketter: verktøyet kan angi typen eksponering, for eksempel mixer, bedrageri eller sanksjoner, og kan også vise hvor mange steg det ligger fra adressen.
- Direkte versus indirekte eksponering: en direkte kobling behandles vanligvis mer alvorlig enn en som ligger flere hopp unna.
Hvordan en skåre kan bli feil
Disse verktøyene baserer seg på mønstre og sannsynligheter, noe som betyr at feil kan oppstå. Indirekte eksponering er det vanligste problemet. Adressen din mottok midler fra en part som hadde mottatt midler fra en flagget kilde, og skåren bærer med seg den fjerne koblingen selv om det ikke var noen måte for deg å vite det.
Klynging er et annet problem. Programvaren slår sammen adresser den tror deler én eier, og noen ganger er grupperingen feil. Etiketter kan også være utdaterte, siden en tjeneste kan skifte eier eller en adresse kan gjenbrukes etter at den opprinnelige risikoen er over.
Leverandører kan også være uenige om samme adresse. Ett verktøy viser en høy skåre og et annet en lav, noe som er godt grunnlag for å be om en nærmere gjennomgang.
Når en skåre fører til en blokkering
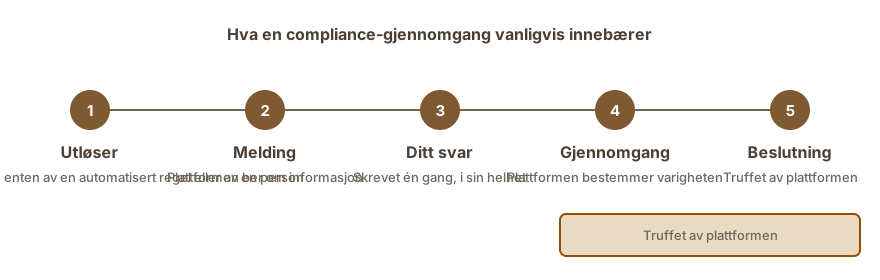
Når en skåre kommer tilbake høy, kan mottakerselskapet pause innskuddet eller begrense kontoen mens det undersøker saken. I henhold til typiske børsprosedyrer kan det deretter be om bevis på hvor midlene kom fra, identitetsdokumenter eller en redegjørelse for transaksjonen.
Risikoskåren gir sjelden den spesifikke grunnen til selve restriksjonen. Det blir ofte oppgitt at kontoen gjennomgår en vurdering, noe som krever at du identifiserer den spesifikke alarmutløseren.
Steg for å bestride en skåre
En screeningskåre er mest nyttig når den fokuserer på en bestemt sak. Identifiser lommebokadressen og den relevante transaksjonen, og gi en kort forklaring støttet av dokumentasjon.
- Én praktisk handling: be selskapet om å navngi adressen og transaksjonen som utløste varselet.
- Sett sammen en transaksjonshistorikk som viser hvordan midlene kom til deg, og hva hver overføring var ment for.
- Inkluder dokumentasjon som viser hvor midlene opprinnelig kom fra, for eksempel børsutskrifter, kjøpskvitteringer eller en bankpost.
- Be selskapet om å se på varselet på nytt, eller å kjøre kontrollen en gang til gjennom sin leverandør.
- Oppretthold et skriftlig arkiv over all kommunikasjon, og sørg for at all utveksling utelukkende skjer gjennom de etablerte offisielle kanalene.
Hvor vår assistanse passer inn
En gratis vurdering av din sak er tilgjengelig. Uavhengige spesialister ser på adressehistorikken, beskriver hva poengsummen sannsynligvis gjenspeiler, og hjelper deg med å sette sammen en tydelig utfordring. De kan ikke endre en poengsum eller få et selskap til å godta en utfordring, og ingen vil noen gang be deg om frøfrasen, private nøkler eller passord.
Spørsmål folk stiller
Er en rød poengsum et bevis på at lommeboken min er knyttet til kriminalitet?
Nei. Den viser bare at programvaren oppdaget en kobling til en risikabel kategori. Den koblingen kan være indirekte eller gå år tilbake. Hva som skjer videre, er opp til en menneskelig gjennomgang, og en tydelig skriftlig forklaring støttet av dokumenter løser ofte spørsmålet.
Kan jeg slå opp min egen lommeboks poengsum?
Ifølge publiserte beskrivelser fra analyseselskaper tilbyr noen begrensede gratis kontroller, mens andre selger rapporter kun til bedrifter. Resultatene varierer mellom verktøy, så enhver enkelt poengsum bør leses som et hint, ikke et endelig svar.
Er det mulig å få endret en lommebokpoengsum?
Leverandører kan revidere en etikett når de mottar solid bevis, men ingenting forplikter dem til å gjøre det. I praksis er det realistiske målet vanligvis å tilfredsstille selskapet som holder midlene dine, snarere enn å endre poengsummen i seg selv.
Hvorfor tok børsen imot innskuddet mitt og frøs det etterpå?
Screening kan gjentas når ny informasjon kommer til. En merkelapp kan endres etter at innskuddet er akseptert, og det kan utløse en ny gjennomgang av midlene. På det tidspunktet kan børsen be deg om å fremlegge dokumenter.
Slik kan vi hjelpe
- Lommebokscreening: hvordan bestride et risikomerke. Merket som høyrisiko av screeningsverktøy: dokumenter midlenes vei og bestrid merket.
- Rapport: blokkjedeanalyse av transaksjoner. En rapport om midlenes opprinnelse som detaljerer resultater fra transaksjonssporing, levert for compliance-teamets gjennomgang.
- Bevis for midlenes opprinnelse: SoF- og SoW-pakker. Forbered en fil for midlenes opprinnelse og formuesopprinnelse som børser, banker og formidlere kan gjennomgå.
- Diagnostisere en kryptofrys. Identifiser hvem som frøs midlene dine og hva som realistisk kan skje videre.
Denne siden gir generell informasjon og er ikke juridisk rådgivning.