Surveillance des transactions pour les sociétés crypto : scénarios, seuils et traitement des alertes
Publié: Dernière vérification: Directives éditoriales
La surveillance des transactions consiste à examiner les transactions des clients pour détecter des signes de blanchiment d'argent, de fraude ou de violation de sanctions. Chaque alerte doit être examinée et enregistrée. Pour les sociétés crypto, cela couvre les transferts on-chain ainsi que les paiements bancaires et par carte. Nous organisons l'intervention d'experts indépendants pour vous aider à concevoir des scénarios, définir des seuils, sélectionner des outils et rédiger des procédures d'alerte. Votre responsable de la conformité décide de la manière de traiter les alertes et les signalements. Aucun système ne peut détecter tous les cas.
Une question sur votre dossier ? Envoyez-la-nous :
Situations typiques
- Aucun document ne précise quel comportement doit déclencher une alerte, le personnel juge donc chaque cas individuellement
- Un outil de surveillance fonctionne avec ses paramètres par défaut, et personne ne peut dire si ces seuils correspondent à votre clientèle
- L'équipe reçoit plus d'alertes qu'elle ne peut en traiter, et la plupart sont clôturées avec une note d'une seule ligne.
- Des fonds provenant de portefeuilles avec une exposition indirecte sont signalés, mais aucune approche convenue n'existe pour les traiter.
- Un auditeur ou une banque a identifié des lacunes dans la manière dont les alertes sont examinées et documentées.
- Vous devez relier le filtrage on-chain aux évaluations de risque des clients et aux données de la travel rule.
- Un nouveau marché ou produit est en préparation, et les scénarios existants ne correspondent plus.
Ce que nous faisons
- Cartographiez vos flux et les risques qui comptent
Le point de départ est la manière dont les fonds et les cryptos transitent par votre entreprise : routes de dépôt et de retrait, types de clients, pays, produits et montants typiques. De là, il devient clair quels modèles justifient des alertes et lesquels n'ajouteraient que du bruit.
- Construisez des scénarios et définissez des seuils
Des spécialistes rédigent des scénarios de surveillance, par exemple des fonds quittant peu après l'inscription, des transferts répétés juste en dessous d'un seuil, une exposition à un mixeur ou des liens avec des juridictions à haut risque, ainsi que des seuils initiaux et les raisons de ces choix. Avant la mise en production, les seuils sont testés sur votre propre historique de transactions.
- Aidez à choisir et configurer les outils
L'équipe vous aide à rédiger les exigences pour les systèmes d'analyse on-chain, de filtrage et de gestion des cas, à évaluer les options et à planifier un essai. Elle vérifie également que les entrées requises par l'outil, telles que les adresses de portefeuille et les données de la travel rule, parviennent bien au système.
- Rédigez la procédure de traitement des alertes
Une procédure solide définit qui examine chaque alerte, quels éléments de preuve sont analysés, combien de temps un examen peut durer, où les décisions sont documentées et quand un dossier est transmis au responsable de la conformité. Des enregistrements minutieux protègent votre personnel et permettent à un superviseur de retracer le raisonnement de chaque décision.
- Ajustez et révisez avec le temps
Une fois le système en service, les experts examinent avec vous les résultats des alertes, analysent les faux positifs et les schémas non détectés, et suggèrent des ajustements. Chaque modification fait l'objet d'une entrée datée avec sa raison, afin que l'historique montre l'évolution du système.
Ce que nous ne pouvons pas faire
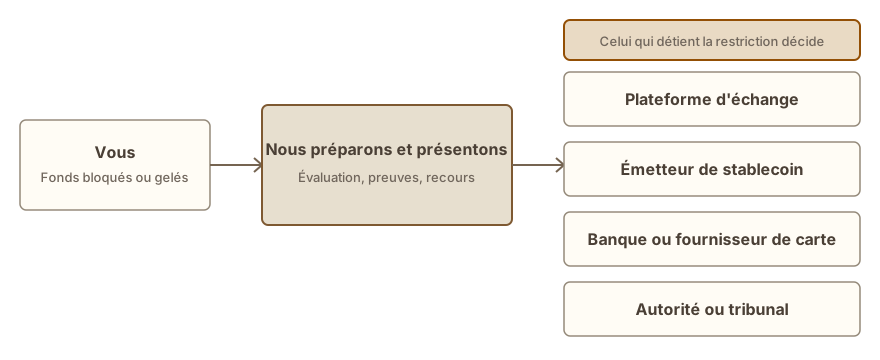
- Aucune configuration de surveillance ne détecte tous les cas suspects. Nous construisons autour de vos risques et ne pouvons garantir qu'un scénario signalera un motif spécifique.
- Votre responsable de la conformité prend chaque décision d'alerte et décide de tout signalement à une autorité. Nous ne touchons pas aux alertes en direct, ne prenons pas ces décisions et ne soumettons pas de rapports en votre nom.
- Nous n'offrons aucun conseil juridique et ne sommes ni auditeurs ni responsables agréés. Aucun superviseur ni banque ne peut être contraint par nous d'accepter votre système, et nous ne pouvons prévoir leur position.
- Les recommandations d'outils découlent de vos exigences déclarées. Vous prenez la décision d'achat et signez le contrat, et nous ne pouvons garantir qu'un outil correspond à vos données avant la fin des tests.
- Le travail de conception s'appuie sur des données et des procédures ; nous ne demandons jamais de phrase de récupération, de clé privée ou de mot de passe, et nous ne manipulons jamais les fonds des clients.
Ceci est pour vous si
- Une plateforme d'échange crypto, un courtier, un prestataire de paiement ou un service de portefeuille qui a commencé à opérer sans surveillance structurée
- Un responsable de la conformité confronté à une file d'attente dominée par des faux positifs et des enregistrements flous des décisions prises
- Une équipe produit qui déploie des fonctionnalités de staking, de carte ou de transferts transfrontaliers modifiant les schémas d'activité existants
- Une équipe comparant des fournisseurs de surveillance qui souhaite des exigences écrites avant de décider
- Des fondateurs qui doivent démontrer à une banque ou à un auditeur comment les activités suspectes sont détectées et traitées
Comment se déroule le dossier
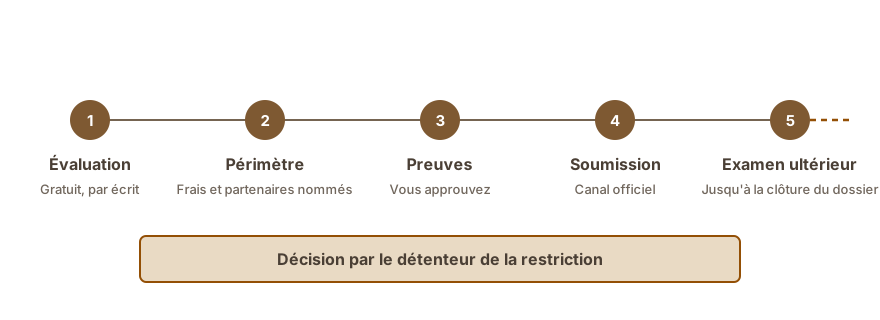
- Évaluation sans frais
Vous décrivez l'activité de l'entreprise et le fonctionnement actuel de la surveillance. Par écrit, nous indiquons si des experts indépendants pourraient apporter une valeur ajoutée et quelles données ils nécessiteraient.
- Périmètre et frais, par écrit
Avant le paiement, vous recevez par écrit les détails du périmètre, des spécialistes impliqués, des livrables et du modèle de tarification. Chaque phase est facturée séparément, vous pouvez donc arrêter le travail après n'importe quelle phase.
- Collecte et examen des données
Les experts examinent vos flux financiers et vos politiques existantes, y compris plusieurs alertes passées, pour identifier d'éventuelles lacunes de données. Après cette analyse, ils décriront des scénarios spécifiques à développer.
- Conception et test de la configuration
Les spécialistes élaborent des procédures et des seuils spécifiques pour les scénarios identifiés, puis les appliquent à votre historique opérationnel. Les résultats sont ensuite évalués avec votre équipe, ce qui permet d'apporter les modifications nécessaires.
- Remise et révision programmée
La documentation finale, une session de formation du personnel et un calendrier pour l'examen initial post-lancement des résultats des alertes vous sont fournis.
Ce qu'il faut avoir prêt
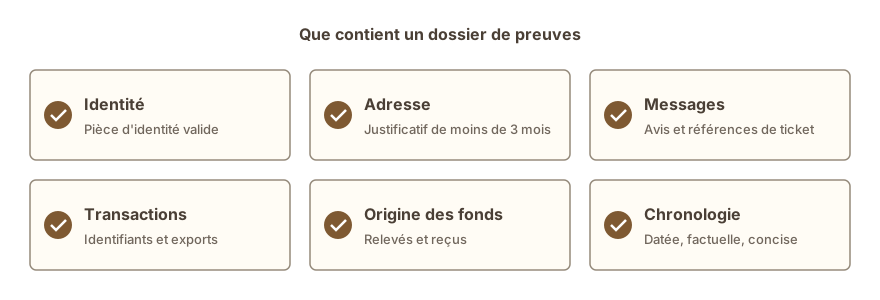
- Les détails concernant vos produits spécifiques, vos profils de clients, vos pays d'exploitation et vos montants de transactions typiques.
- Toutes règles de surveillance existantes, seuils établis ou paramètres de configuration d'outil spécifiques.
- Exemples d'alertes récentes, avec leur résolution, après suppression des informations d'identification personnelle.
- Métriques d'alertes, incluant volumes mensuels, pourcentage clôturé sans action et délai moyen de résolution.
- Documentation détaillant votre politique AML et la méthodologie spécifique de notation du risque client.
- Les outils de filtrage, d'analyse et de surveillance que vous utilisez actuellement ou que vous évaluez.
- Questions ou constats sur la surveillance soulevés par une autorité de régulation, une banque ou un auditeur.
Combien de temps cela prend
Une conception initiale pour une petite entreprise peut prendre des semaines, et le réglage se poursuit après la mise en service, car les alertes réelles révèlent ce que les premiers seuils n'ont pas détecté. Les phases et les dates de révision sont convenues dans le périmètre écrit.
Frais
L'évaluation ne coûte rien. Une fois celle-ci réalisée, nous chiffrons chaque phase par écrit, avec les honoraires des experts indépendants listés séparément, afin que vous puissiez vous arrêter après n'importe quelle phase. Aucun frais n'est facturé avant que nous vous indiquions si nous pouvons vous aider. Frais →
Questions fréquentes
Que signifie la surveillance des transactions ?
Cela signifie l'examen continu de l'activité des clients afin que les schémas inhabituels ou suspects soient signalés. Les alertes proviennent de règles ou de modèles, un membre du personnel examine chacune d'elles, consigne le résultat et le transmet si nécessaire. Dans le domaine des cryptomonnaies, cela inclut les transferts on-chain ainsi que les paiements par carte et par virement bancaire.
La surveillance on-chain remplace-t-elle le KYC ?
Non. Le KYC confirme l'identité d'un client. La surveillance suit ce qu'il fait ensuite. Le filtrage on-chain ajoute des informations de risque sur les portefeuilles impliqués, mais il ne peut pas montrer qui contrôle un portefeuille ni pourquoi un transfert a eu lieu.
Comment réduire les fausses alertes ?
Commencez par comprendre pourquoi chaque scénario existe. Définissez des seuils à partir de vos propres données passées plutôt que des valeurs par défaut, et regroupez les alertes connexes en un seul dossier. Les règles qui ne produisent jamais d'action peuvent être supprimées, mais notez d'abord le raisonnement. Supprimer des alertes sans plan peut créer des angles morts, donc chaque ajustement doit être testé et consigné.
Qui décide de signaler une activité suspecte ?
Qui dépose le signalement ? C'est votre responsable de la conformité, ou toute personne désignée par votre politique. L'obligation de signalement incombe à l'entreprise réglementée, et les détails varient d'un pays à l'autre, alors vérifiez les règles applicables là où vous opérez. Notre rôle n'inclut pas le dépôt en votre nom. Ce que nous pouvons faire, c'est vous aider à rédiger la procédure interne et à consigner la décision par écrit.
Que signifie la règle de voyage pour la surveillance des transactions ?
La règle, là où elle s'applique dans certaines juridictions, exige que certaines plateformes d'échange de cryptomonnaies transmettent les détails de l'expéditeur et du destinataire lorsqu'elles traitent des transferts. Ces informations peuvent ensuite soutenir la surveillance, par exemple en identifiant la contrepartie d'un transfert. La question de savoir si la règle vous concerne dépend de l'endroit où vous opérez et des services que vous fournissez.
Pourriez-vous assurer la surveillance pour notre compte ?
Non. Nous ne surveillons pas les alertes en temps réel et ne faisons pas office d'équipe conformité. Notre rôle est consultatif : nous vous aidons à concevoir le système, choisir les outils, rédiger les procédures et former le personnel. L'examen quotidien des alertes reste de la responsabilité de vos propres employés ou d'un prestataire que vous engagez directement.
Situations similaires
- Services de conseil en conformité AML pour les sociétés crypto. Des experts indépendants aident à rédiger ou à vérifier vos politiques AML et votre évaluation des risques.
- Vérifications de contrepartie et examen des risques pour les sociétés crypto. Vérifications documentées et sourcées des contreparties, clients et portefeuilles, aboutissant à une notation claire du risque.
- Screening de portefeuille : comment contester un signalement de risque. Signalé à haut risque par des outils de screening : documentez le chemin des fonds et contestez le signalement.
- Rapport : analyse de transactions blockchain. Un rapport sur l'origine des fonds détaillant les résultats du traçage des transactions, fourni pour examen par l'équipe de conformité.
À lire ensuite
Sources
Pages faisant autorité sur lesquelles cette page s'appuie. Ces pages évoluent avec le temps, veuillez vérifier le libellé actuel à la source.
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
- Guidelines on information requirements in relation to transfers of funds and certain crypto-assets transfers · European Banking Authority
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
Cette page fournit des informations générales et ne constitue pas un avis juridique.