Transaktionsovervågning for kryptofirmaer: scenarier, tærskler og hvordan alarmer håndteres
Udgivet: Sidst gennemgået: Redaktionelle retningslinjer
Transaktionsovervågning er praksissen med at undersøge kundetransaktioner for tegn på hvidvaskning, bedrageri eller sanktionsovertrædelser. Hver alarm skal gennemgås og registreres. For kryptofirmaer dækker dette on-chain-overførsler samt bank- og kortbetalinger. Vi arrangerer, at uafhængige specialister hjælper dig med at designe scenarier, fastsætte tærskler, vælge værktøjer og skrive alarmprocedurer. Din compliance-ansvarlige beslutter, hvordan alarmer og rapporter håndteres. Intet system kan opdage alle tilfælde.
Et spørgsmål om din sag? Send det til os:
Typiske situationer
- Ingen dokumentation angiver, hvilken adfærd der skal udløse en alarm, så personalet vurderer hver sag for sig
- Et overvågningsværktøj kører med standardindstillinger, og ingen kan sige, om disse tærskler passer til din kundebase
- Teamet modtager flere advarsler, end det kan håndtere, og de fleste lukkes med en enkelt linje
- Midler fra wallets med indirekte eksponering markeres, men der er ingen aftalt tilgang til håndtering
- En revisor eller en bank har identificeret huller i, hvordan advarsler gennemgås og dokumenteres
- Du skal forbinde on-chain-screening med kunders risikovurdering og travel rule-data
- Et nyt marked eller produkt er på vej, og de eksisterende scenarier passer ikke længere
Hvad vi gør
- Kortlæg dine strømme og de risici, der tæller
Udgangspunktet er, hvordan midler og krypto bevæger sig gennem din virksomhed: ind- og udbetalingsveje, kundetyper, lande, produkter og typiske beløb. Herfra bliver det klart, hvilke mønstre der bør udløse advarsler, og hvilke der kun ville skabe støj.
- Opbyg scenarier og sæt tærskler
Specialister skriver overvågningsscenarier, f.eks. midler, der forlader platformen kort efter onboarding, gentagne overførsler lige under en tærskel, mixereksponering eller forbindelser til højrisikojurisdiktioner, sammen med indledende tærskler og begrundelse for valget. Før ibrugtagning testes tærsklerne mod din egen transaktionshistorik.
- Hjælp med at vælge og konfigurere værktøjer
Teamet hjælper dig med at udarbejde krav til on-chain-analyse, screening og sagsstyringssystemer, veje mulighederne og planlægge en testkørsel. Det verificerer også, at de input, værktøjet kræver, såsom wallet-adresser og travel rule-data, rent faktisk når systemet.
- Udkast til procedure for håndtering af advarsler
En forsvarlig procedure fastlægger, hvem der gennemgår hver alarm, hvilke beviser der undersøges, hvor længe en gennemgang kan vare, hvor beslutninger dokumenteres, og hvornår en sag eskaleres til compliance-officeren. Omhyggelige registreringer beskytter dit personale og giver en leder mulighed for at spore, hvordan hver beslutning blev truffet.
- Juster og genbesøg over tid
Når systemet er i drift, gennemgår specialisterne alarmresultaterne med dig, undersøger falske positiver og mønstre, der er glippet igennem, og foreslår justeringer. Hver ændring får en dateret post med sin begrundelse, så registret viser, hvordan systemet udviklede sig.
Hvad vi ikke kan gøre
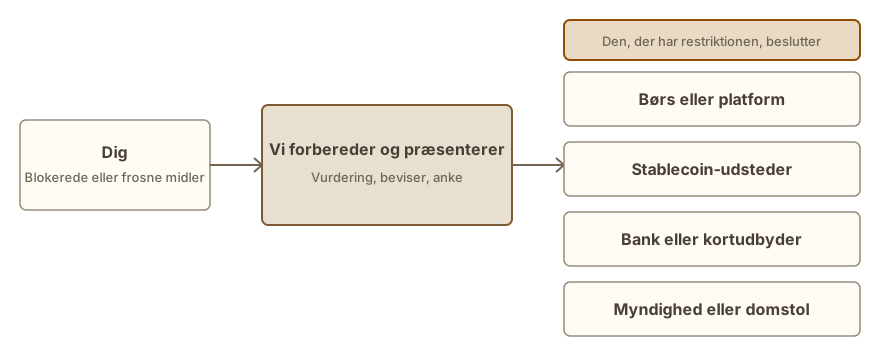
- Ingen overvågningsopsætning fanger alle mistænkelige tilfælde. Vi bygger omkring dine risici, og vi kan ikke garantere, at et scenario flagger et bestemt mønster.
- Din compliance-ansvarlige træffer alle alarmbeslutninger og beslutter enhver indberetning til en myndighed. Vi rører ikke ved live alarmer, træffer ikke disse valg eller indsender rapporter på dine vegne.
- Vi tilbyder ingen juridisk rådgivning, og vi er hverken revisorer eller licenserede officerer. Ingen tilsynsmyndighed eller bank kan tvinges af os til at acceptere dit system, og vi kan ikke forudse deres holdning.
- Værktøjsanbefalinger følger af dine angivne krav. Du træffer købsbeslutningen og underskriver kontrakten, og vi kan ikke garantere, at et værktøj passer til dine data, før test er udført.
- Designarbejde bygger på data og procedurer, så vi anmoder aldrig om frøfrase, private nøgler eller adgangskoder, og vi håndterer aldrig kundemidler.
Dette er for dig, hvis
- En kryptobørs, mægler, betalingsudbyder eller wallet-tjeneste, der startede uden struktureret overvågning
- En compliance-ansvarlig, der står over for en kø domineret af falske positiver og uklare registreringer af beslutninger
- Et produktteam, der ruller staking, kortfunktioner eller grænseoverskridende overførsler ud, som ændrer eksisterende aktivitetsmønstre
- Et team, der sammenligner overvågningsleverandører og ønsker skriftlige krav, før de beslutter sig
- Grundlæggere, der skal demonstrere over for en bank eller revisor, hvordan mistænkelig aktivitet opdages og håndteres
Sådan forløber en sag
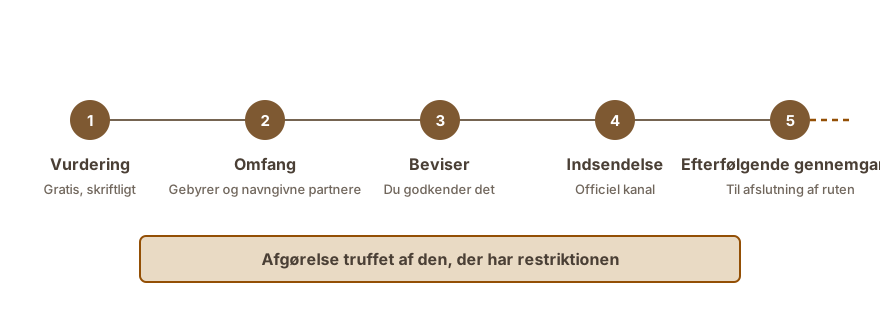
- Gratis vurdering
Du beskriver, hvad virksomheden laver, og hvordan overvågningen fungerer i dag. Skriftligt angiver vi, om uafhængige specialister kunne tilføre værdi, og hvilke data de ville kræve.
- Omfang og honorar, skriftligt
Før betaling modtager du skriftlige detaljer om omfang, de involverede specialister, leverancer og gebyrmodel. Hver fase prissættes separat, så du kan afslutte arbejdet efter enhver fase.
- Dataindsamling og gennemgang
Specialister undersøger dine finansielle strømme og eksisterende politikker, herunder flere tidligere alarmer, for at identificere potentielle datagap. Efter denne analyse skitserer de specifikke scenarier, der kræver udvikling.
- Konfigurationsdesign og testning
Specialister formulerer specifikke procedurer og tærskler for identificerede scenarier og anvender dem derefter på din egen driftshistorik. Resultaterne evalueres derefter med dit team, hvilket muliggør nødvendige ændringer.
- Overlevering og planlagt gennemgang
Den endelige dokumentation, en personaleuddannelsessession og en tidsplan for den indledende gennemgang efter lancering af alarmresultater leveres til dig.
Hvad du skal have klar
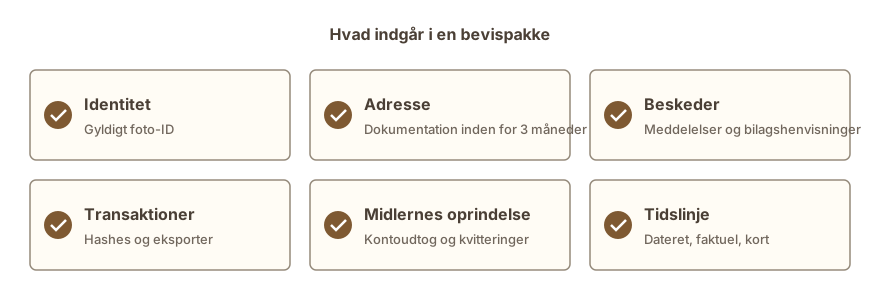
- Detaljer om dine specifikke produkter, kundeprofiler, driftslande og typiske transaktionsstørrelser.
- Eventuelle eksisterende overvågningsregler, fastsatte tærskler eller specifikke værktøjskonfigurationsparametre.
- Eksempler på nylige alarmer, samt hvordan de blev løst, efter fjernelse af personlige oplysninger.
- Alarmmålinger, herunder månedlige volumener, procentdel lukket uden handling og gennemsnitlig løsningstid.
- Dokumentation, der beskriver din AML-politik og den specifikke metode, der bruges til kundernes risikovurdering.
- De screenings-, analyse- og overvågningsværktøjer, du bruger nu eller overvejer.
- Spørgsmål eller fund om overvågning rejst af en tilsynsmyndighed, en bank eller en revisor.
Hvor lang tid det tager
En indledende design for en mindre virksomhed kan tage uger, og tuning fortsætter efter go-live, da rigtige alarmer afslører, hvad de første tærskler ikke fangede. Faser og gennemgangsdatoer aftales i det skriftlige omfang.
Gebyrer
Vurderingen koster intet. Når den er udført, oplyser vi hver fase skriftligt, med de uafhængige specialisters gebyrer angivet separat, så du kan stoppe efter enhver fase. Der opkræves intet gebyr, før vi fortæller dig, om vi kan hjælpe. Gebyrer →
Spørgsmål folk stiller
Hvad betyder transaktionsovervågning?
Det betyder løbende gennemgang af kundeaktivitet, så usædvanlige eller mistænkelige mønstre bliver markeret. Alarmer kommer fra regler eller modeller, en medarbejder undersøger hver enkelt, logger resultatet og videresender det, når det kræves. I krypto inkluderer dette on-chain-overførsler sammen med kort- og bankbetalinger.
Er on-chain-overvågning en erstatning for KYC?
Nej. KYC bekræfter, hvem en kunde er. Overvågning sporer, hvad de gør bagefter. On-chain-screening tilføjer risikooplysninger om de involverede wallets, men kan ikke vise, hvem der kontrollerer en wallet, eller hvorfor en overførsel skete.
Hvordan kan falske alarmer reduceres?
Begynd med, hvorfor hvert scenarie eksisterer. Sæt tærskler ved hjælp af dine egne tidligere data i stedet for standardindstillinger, og kombiner alarmer, der hører sammen, til en enkelt sag. Regler, der aldrig fører til en handling, kan udfases, men skriv begrundelsen ned først. At fjerne alarmer uden en plan kan skabe blinde vinkler, så hver justering bør testes og dokumenteres.
Hvem træffer beslutningen om at indberette mistænkelig aktivitet?
Hvem indgiver indberetningen? Det er din compliance-ansvarlige, eller hvem din politik udpeger. Indberetningspligten påhviler den regulerede virksomhed, og detaljerne varierer fra land til land, så tjek reglerne, der gælder, hvor du opererer. Vores rolle inkluderer ikke at indgive på dine vegne. Hvad vi kan gøre, er at hjælpe dig med at udarbejde den interne procedure og dokumentere beslutningen skriftligt.
Hvad betyder travel rule for transaktionsovervågning?
Reglen, hvor den gælder i visse jurisdiktioner, kræver, at nogle kryptovirksomheder videregiver afsender- og modtageroplysninger, når de behandler overførsler. Disse oplysninger kan derefter understøtte overvågning, for eksempel ved at identificere modparten i en overførsel. Om reglen dækker dig, afhænger af, hvor du opererer, og hvilke tjenester du leverer.
Kan du drive overvågning på vores vegne?
Nej. Vi overvåger ikke live-alarmer eller fungerer som dit compliance-team. Vores rolle er rådgivende: vi hjælper dig med at designe systemet, vælge værktøjer, skrive procedurer og træne personale. Den daglige gennemgang af alarmer forbliver hos dine egne medarbejdere eller en udbyder, du selv hyrer.
Lignende situationer
- AML compliance-konsulentydelser til kryptovirksomheder. Uafhængige specialister hjælper med at udarbejde eller kontrollere dine AML-politikker og risikovurdering.
- Modpartskontrol og risikovurdering for kryptovirksomheder. Dokumenterede, evidensbaserede tjek af modparter, kunder og wallets, der munder ud i en klar risikovurdering.
- Wallet-screening: sådan anfægter du en risikomarkering. Markeret som høj risiko af screeningværktøjer: dokumentér midlernes vej og anfægt markeringen.
- Rapport: blockchain-transaktionsanalyse. En rapport om midlernes oprindelse med resultater fra transaktionssporing, udarbejdet til compliance-teamets gennemgang.
Læs videre
Sources
Autoritative sider, som denne side trækker på. Disse sider ændrer sig over tid, så bekræft den aktuelle ordlyd hos kilden.
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
- Guidelines on information requirements in relation to transfers of funds and certain crypto-assets transfers · European Banking Authority
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
Denne side indeholder generel information og er ikke juridisk rådgivning.