Årsagerne til, at cryptokort og neobank-konti bliver frosset, og hvad du kan gøre
Udgivet: Sidst gennemgået: Redaktionelle retningslinjer
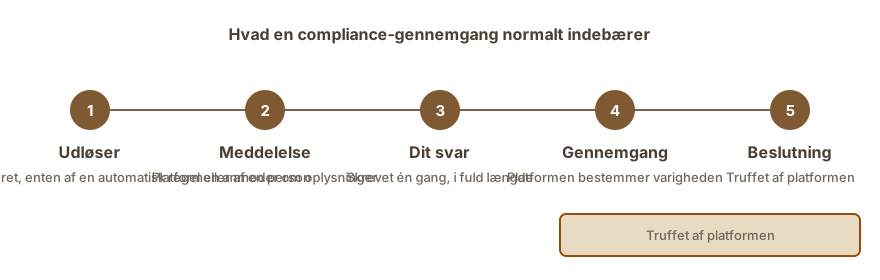
En spærring af et cryptokort eller en neobank-konto følger som regel en automatisk risikoregel. Ifølge udbyderens dokumentation er hyppige udløsere uklar oprindelse af midler, forbrug i højrisiko-forhandlerkategorier, hurtige indbetalinger, oplysninger, der strider mod din KYC, og brug fra en begrænset region. At klage hjælper sjældent. Hvad der virker i praksis, er et fuldstændigt svar på udbyderens anmodning med vedhæftede dokumenter sendt via den officielle kanal.
Et spørgsmål om din sag? Send det til os:
Kort sidder mellem to sæt regler
Et cryptokort sidder oven på tre lag: et kortnetværk, en bank eller e-pengeudsteder og en cryptotjeneste. Ifølge hvordan disse programmer er opbygget, kører hvert lag sine egne compliance-tjek, og en spærring kan udløses af ethvert af dem.
Af den grund kan et kort holde op med at virke, mens appen selv stadig ser normal ud. Ifølge hvad udbydere oplyser, kan beslutningen komme fra en partner, du aldrig har haft direkte kontakt med, og den supportagent, du når, kan muligvis ikke se, hvorfor det skete.
Hvorfor en spærring normalt sker
Det følgende beskriver tilbagevendende mønstre snarere end en bekræftet årsag. I praksis kan meddelelsen fra kortudbyderen blot sige, at kontoen er under gennemgang.
- Midlernes oprindelse: udbyderen kan ikke fastslå, hvor pengene, der blev brugt til at indbetale på kortet, kom fra.
- Højrisiko-forhandlerkategori: køb hos forhandlere inden for spil, forex, crypto eller lignende kan udløse yderligere kontrol.
- Hurtige efterfølgende indbetalinger: store indbetalinger efterfulgt af hurtige udgifter passer ikke til en typisk forbrugsprofil.
- KYC-mismatch: et navn, en adresse eller en fødselsdato i registret adskiller sig fra dine dokumenter, eller et dokument er udløbet.
- Region: kortet bruges i et land, som udbyderen ikke dækker, eller en login kommer fra et sted, der modsiger din registrerede adresse.
- Midler fra andre: penge modtaget fra en tredjepart eller via peer-to-peer-overførsler.
Hvad udbyderen faktisk beder om
De fleste spærringsbeskeder indeholder en anmodning, selv når formuleringen er dårlig. Identificer, hvad der bedes om, den givne frist og den kanal, du skal bruge. Bevis for adresse er én anmodning; midlernes oprindelse er en anden.
Når beskeden forbliver uklar, så send ét præcist spørgsmål tilbage: hvilket dokument eller hvilken detalje kræves for at afslutte gennemgangen. Få svaret skriftligt.
Hvad du skal gøre i de første dage
Ét grundigt svar er bedre end flere delvise svar. I praksis har gentagne halve svar tendens til at forsinke gennemgangen.
- Opret ikke en anden konto eller flyt saldoen et andet sted hen for at forsøge at springe gennemgangen over.
- Indsamle dokumentation, der viser, hvor midlerne kom fra, for eksempel børs-eksporter, bankudskrifter, kvitteringer fra køb og din wallet-historik.
- Sørg for, at navnet og postadressen angivet i ansøgningen stemmer præcist overens med de dokumenter, du bruger til verifikation.
- Send ét enkelt svar via den officielle kanal, og gem sagsnummeret sikkert.
- Ingen, der tilbyder hjælp, bør nogensinde modtage din frøfrase, private nøgler, kort-PIN eller adgangskode. Giv aldrig disse oplysninger.
Når en blokering bliver til en lukning
I nogle tilfælde lukker udbyderen kontoen i stedet for at ophæve blokeringen. Den kan derefter sende saldoen til en bankkonto eller wallet, du kan bevise, du ejer, eller holde midlerne, indtil gennemgangen er afsluttet.
Hvis der går uger uden svar, eller saldoen er stor, kan struktureret support gøre en forskel. Vi organiserer dine dokumenter, identificerer, hvad udbyderen beder om, og udarbejder svaret. Udbyderen træffer beslutningen, og vi kan ikke tvinge en frigivelse.
Spørgsmål folk stiller
Hvorfor blev mit kryptokort spærret uden nogen advarsel overhovedet?
I mange tilfælde handler de automatiserede regler, før nogen besked ankommer. Ifølge udbyderens hjælpesider kan et indskud, en handelskategori eller en ændring af placering udløse markeringen, og kontoen forbliver frosset, indtil en sagsbehandler ser på den. En meddelelse kan følge bagefter.
Kan du stadig bruge saldoen, mens kortet er spærret?
Normalt påvirker en blokering både forbrug og udbetalinger. Spørg udbyderen, om saldoen kan sendes tilbage til en verificeret bankkonto eller wallet under gennemgangen. Dette er, hvad der typisk sker, ifølge kortudstedere.
Løser det problemet at åbne et kort hos en anden udbyder?
Det hjælper sjældent og kan gøre tingene værre. I praksis kan det at flytte midler hurtigt ligne et forsøg på at undgå gennemgangen. Den bedre rækkefølge er at besvare den første udbyders anmodning og derefter beslutte, hvad der skal gøres med pengene, når kontoen er ryddet.
Hvilke dokumenter anmoder kortudbydere typisk om?
Typiske anmodninger omfatter et identitetsdokument, adressebevis, bankudtog og dokumentation for, hvor kryptoen stammer fra, for eksempel børsregistreringer eller købskvitteringer. Ifølge udbydernes sider varierer den præcise liste afhængigt af udbyderen og årsagen til markeringen.
Sådan kan vi hjælpe
- Håndtering af spærrede betalingskonti og crypto-kort. Kort, neobank eller betalingsudbyder frosset? Find årsagen, saml dokumenter, og anklag derefter.
- Bevis for midlernes oprindelse: SoF- og SoW-pakker. Forbered en fil med midlernes oprindelse og formuegrundlag, som børser, banker og formidlere kan gennemgå.
- Hjælp til at lukke en konto og flytte midler ud. Luknings- eller afmeldingsbesked med en saldo stadig inde: skriftlige anmodninger og eskalering.
- Diagnosticering af en kryptofrysning. Identificer, hvem der frøs dine midler, og hvad der realistisk kan komme derefter.
Denne side indeholder generel information og er ikke juridisk rådgivning.