Hvad får midler til at fryse i P2P-kryptohandler, og hvordan man håndterer risiko.
Udgivet: Sidst gennemgået: Redaktionelle retningslinjer
Ifølge optegnelser fryses midler i P2P-kryptohandler ofte, når den anden bruger eller betalingskilden er forbundet med markeret aktivitet eller svindel. Banken eller børsen spærrer derefter kontoen til verifikation. En tydelig handelsregistrering med modpart og finansieringskilde er det primære værktøj til at løse spærringen.
Et spørgsmål om din sag? Send det til os:
Årsager til, at en legitim transaktion kan resultere i en frysning.
En peer-to-peer-handel indebærer at veksle valuta til krypto eller krypto til fiat med en person. Selvom kun et brugernavn vises, bruger overførslen stadig en bank eller betalingsapp, som er uden for din kontrol.
Når en modpart bruger midler fra en omstridt overførsel, svindel eller en kompromitteret konto, kan deres bank få besked på at holde aktiverne. Denne begrænsning på midler kan derefter gælde for din konto eller den efterfølgende modtagers konto.
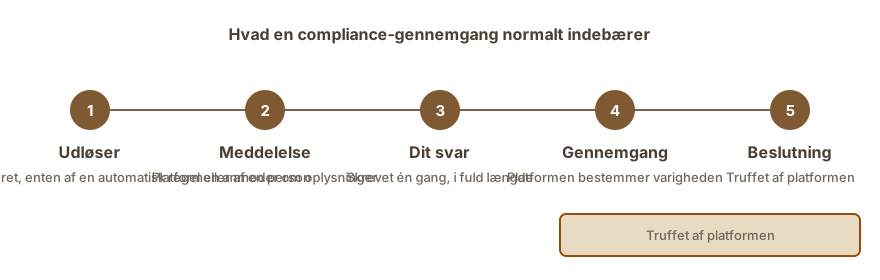
Parter involveret, når midler fryses
Afhængigt af situationen kan flere enheder pålægge begrænsninger på din kapital, og hver organisation opererer under sine egne etablerede regler.
- Den bank eller betalingsudbyder, du bruger, som kan holde indgående betalinger eller lukke kontoen, når en klage ankommer.
- Banken for den person, du handlede med, som kan indgive en bedragerirapport eller bede sin egen bank om at tilbagekalde betalingen.
- P2P-platformen, som kan låse ordren, noteringen og wallet'en under sin gennemgang af en tvist.
- Børsen, der modtager kryptovalutaen, og som kan begrænse en konto, når der opstår et risikomarkør.
- Politiet, i tilfælde hvor et offer har indgivet en klage, der nævner disse midler.
Hvordan en indefrysning ser ud i praksis
Et hyppigt mønster, ifølge hvad der er kendt om disse sager, er en bankkonto, der bliver begrænset efter flere indgående betalinger fra forskellige afsendere. Banken spørger derefter om formålet med hver betaling, og hvordan kontohaveren kender hver afsender.
Et andet mønster ses på P2P-platforme, der holder kryptovalutaen i escrow, efter at en part åbner en tvist. Midlerne kan forblive låst, indtil platformen træffer en afgørelse, og de detaljerede årsager bliver måske aldrig oplyst.
Sådan dokumenterer du en legitim handel
En komplet sagsmappe gør anmelderens arbejde lettere. Indsaml dokumenterne, mens handlen finder sted, snarere end uger efter.
- P2P-platformens ordreside eller chat, der viser pris, beløb, tidspunkt og brugernavn på modparten.
- Den tilsvarende linje på dit bankkontoudtog, med betalerens navn vist nøjagtigt som registreret.
- Transaktionen fra wallet'en eller børsen, der viser kryptovaluta, der forlader eller ankommer.
- Dit identitetsdokument plus bevis for, at betalingen kom fra en konto, der tilhører modparten i eget navn.
- Dokumentation for, hvor dine egne midler eller krypto stammer fra før handlen, for eksempel tidligere kontoudtog eller kvitteringer.
Reducering af risiko i fremtidige handler
Vælg platforme, der bruger escrow og identitetsverifikation, og handel med modparter, der har en verificeret track record. Accepter kun betaling fra en konto i køberens eget navn, og afvis betalinger sendt af tredjeparter.
Når du handler peer-to-peer, skal du holde hver transaktion på en størrelse, der matcher din sædvanlige aktivitet. Opdel ikke et stort beløb i mange små betalinger, da børser overvåger for dette mønster. Giv aldrig din frøfrase, private nøgle eller bankadgangskoder til nogen, du handler med. Flyt heller ikke en handelssamtale til en chatplatform, som børsen ikke godkender.
Hvor vores assistance passer ind
Når en indefrysning følger efter P2P-handler, gennemgår vi din situation uden omkostninger. Vores rolle er praktisk: indsamling af dokumenter, udarbejdelse af et klart resumé af hver handel og forberedelse af, hvad banken, platformen eller børsen skal se. Hvor der findes en juridisk vej, håndterer uafhængige licenserede advokater den del.
Banken eller platformen har autoriteten her, og ingen tjeneste kan tvinge en frigivelse på egen hånd. Vi beder aldrig om din frøfrase, private nøgler eller adgangskoder.
Spørgsmål folk stiller
Kan midler, jeg har modtaget gennem en P2P-handel, ende med at gå tabt?
Den risiko findes. Når modtagne penge viser sig at være forbundet med senere bedrageri, kan banken tilbagekalde dem eller sætte dem på hold, selvom du ikke anede, at noget var galt. At have solide dokumenter og en handelshistorik, der er let at læse, kan hjælpe dig med at vise, at du handlede i god tro.
Hvorfor låste min bank min konto efter P2P-betalinger kom ind?
Ifølge almindelig bankpraksis tiltrækker et mønster af indgående overførsler fra ubeslægtede personer, eller midler nævnt i en bedrageriklage, opmærksomhed. Banken begrænser først kontoen og beder dig derefter om at forklare betalingerne. Det, der normalt får tingene til at skride frem, er en klar forklaring understøttet af dokumentation.
Er P2P-handel ulovligt?
Nej. I mange lande er P2P-handel lovlig, men reglerne varierer mellem jurisdiktioner og platforme. Ifølge platformenes hjælpesider bør du tjekke lokale krav og servicevilkår samt gemme dokumentation, så du kan redegøre for hver handel, hvis nogen spørger.
Hvad sker der, hvis P2P-platformen selv har frosset mine kryptoer?
Opret en sag via platformens officielle supportkanal, medtag ordrereferencen og betalingsbevis, og gem hvert svar, du modtager. Hvis det første svar efterlader uklarheder, er næste skridt platformens formelle ankeproces.
Sådan kan vi hjælpe
- Support for frosne midler i en P2P-handel. Frosset efter P2P-handel: dokumentér handlen, og anklag derefter.
- Bevis for midlernes oprindelse: SoF- og SoW-pakker. Forbered en fil med midlernes oprindelse og formuegrundlag, som børser, banker og formidlere kan gennemgå.
- Håndtering af spærrede betalingskonti og crypto-kort. Kort, neobank eller betalingsudbyder frosset? Find årsagen, saml dokumenter, og anklag derefter.
- Diagnosticering af en kryptofrysning. Identificer, hvem der frøs dine midler, og hvad der realistisk kan komme derefter.
Denne side indeholder generel information og er ikke juridisk rådgivning.